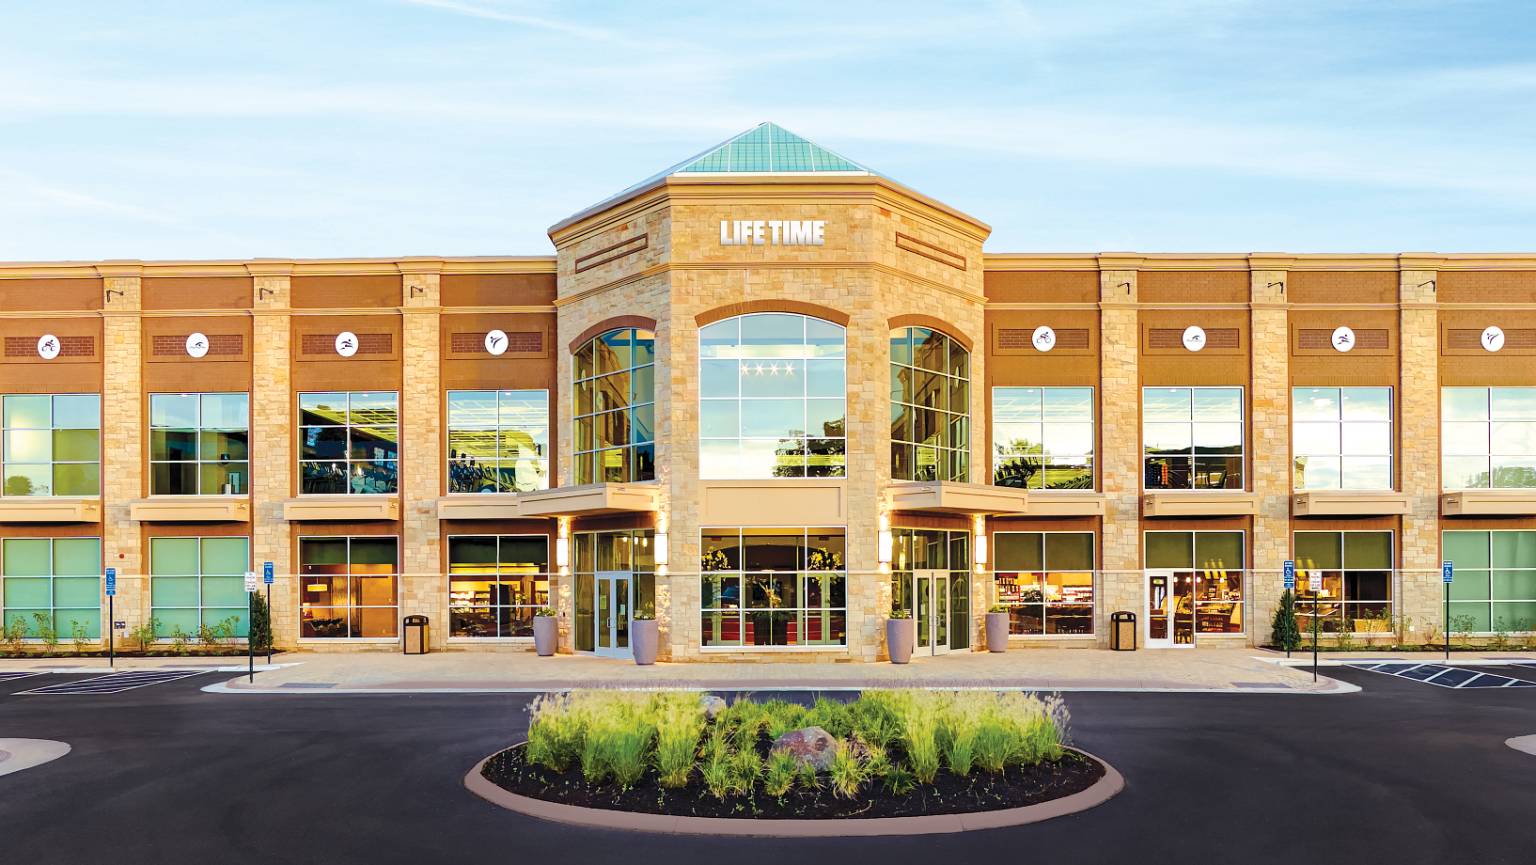

Life Time, uno de los principales operadores de gimnasios premium de Estados Unidos, continúa consolidando un modelo de negocio basado en instalaciones de gran formato, entrenamiento personal y servicios complementarios. Sus últimos resultados muestran cómo la compañía está aprovechando su oferta de servicios para aumentar la facturación y reforzar su posición en el mercado.
Un crecimiento que no depende solo de captar abonados
Life Time comunicó el 29 de octubre unos ingresos trimestrales de 893,5 millones de dólares, un 14,2 % superiores a los del mismo periodo de 2025. La cadena estadounidense de clubes deportivos premium cerró septiembre con 858.747 membresías activas en sus centros, frente a las 840.622 de un año antes. El aumento de clientes fue, por tanto, mucho más moderado que el de la facturación. Esta diferencia constituye uno de los aspectos más relevantes de los resultados para los operadores de gimnasios.
La compañía atribuye el avance de sus ingresos a una combinación de mayores cuotas medias, mejora en la composición de su base de socios, aportación de nuevos clubes y mayor utilización de las actividades y servicios de pago dentro de las instalaciones. Entre ellos menciona expresamente Dynamic Personal Training, su oferta de entrenamiento personal. No facilita en este comunicado un desglose que permita atribuir un porcentaje concreto del crecimiento a cada una de estas palancas.
Más facturación por membresía
El ingreso medio trimestral por socio y centro se situó en 1.016 dólares, frente a los 907 dólares del año anterior, lo que representa un incremento del 12 %. Este indicador no equivale a la cuota mensual de acceso: recoge los ingresos medios que la empresa asigna a cada membresía de centro durante el trimestre y, por tanto, refleja un conjunto más amplio de actividades y servicios.
El dato permite distinguir dos estrategias de crecimiento que a menudo se presentan juntas: aumentar el número de abonados y elevar el valor económico de la relación con cada cliente. En el caso de Life Time, el segundo componente está teniendo un peso notable en la evolución reciente. El comunicado también señala que se redujeron aproximadamente 21.500 membresías gestionadas a través de aseguradoras médicas, caracterizadas por cuotas medias sensiblemente inferiores. Ese cambio contribuye a explicar la evolución de la mezcla de clientes, pero impide interpretar el crecimiento del ingreso medio como una subida uniforme de precios para todos los abonados.
Rentabilidad y costes operativos
El beneficio neto del trimestre alcanzó 106,5 millones de dólares, un 4 % más, mientras que el EBITDA ajustado ascendió a 256,3 millones, con una mejora del 16,5 %. Los gastos de operación de los centros crecieron un 14,5 %, hasta 474,5 millones, una tasa ligeramente superior a la de los ingresos. La empresa relaciona esa evolución con las aperturas, la actividad de los centros en desarrollo y el mayor uso de las instalaciones existentes.
La comparación es importante: una mayor utilización de servicios genera oportunidades comerciales, pero también puede elevar los costes de personal, operación y mantenimiento. Por eso, los ingresos adicionales deben analizarse junto con la rentabilidad y no como una cifra aislada. En los nueve primeros meses del ejercicio, Life Time acumuló 2.548,2 millones de dólares de ingresos y 729,4 millones de EBITDA ajustado, según las cifras corporativas.
196 clubes y nuevas previsiones
Al finalizar septiembre, Life Time operaba 196 clubes. La compañía mantiene su previsión de abrir 14 establecimientos durante 2026: siete habían abierto hasta septiembre y uno más lo hizo en octubre, por lo que proyectaba completar otros seis antes del cierre del año. La empresa destaca que gran parte de su cartera de proyectos para 2027 ya se encuentra en construcción.
La previsión anual de facturación se ha elevado a una horquilla de 3.380 a 3.390 millones de dólares, frente a los 3.350 a 3.375 millones previstos anteriormente. También ha aumentado su expectativa de EBITDA ajustado, ahora entre 958 y 962 millones de dólares. Son objetivos de la compañía y no resultados ya alcanzados.
Para los gestores españoles, la información ofrece una referencia sobre la evolución de los clubes premium: la propuesta de valor se extiende más allá del acceso a las instalaciones y busca incrementar la frecuencia de uso, la contratación de servicios y la vinculación con el cliente. No obstante, las cifras de Life Time corresponden a su propio modelo y mercado; no deben trasladarse automáticamente a operadores con posicionamientos, costes y estructuras de precios diferentes. La lectura más útil para cualquier cadena es separar la evolución de las altas y bajas, los cambios en las cuotas, la contratación de servicios adicionales y los costes necesarios para prestarlos. Solo así puede determinarse si el crecimiento procede de una relación comercial más sólida o de una mayor inversión operativa.