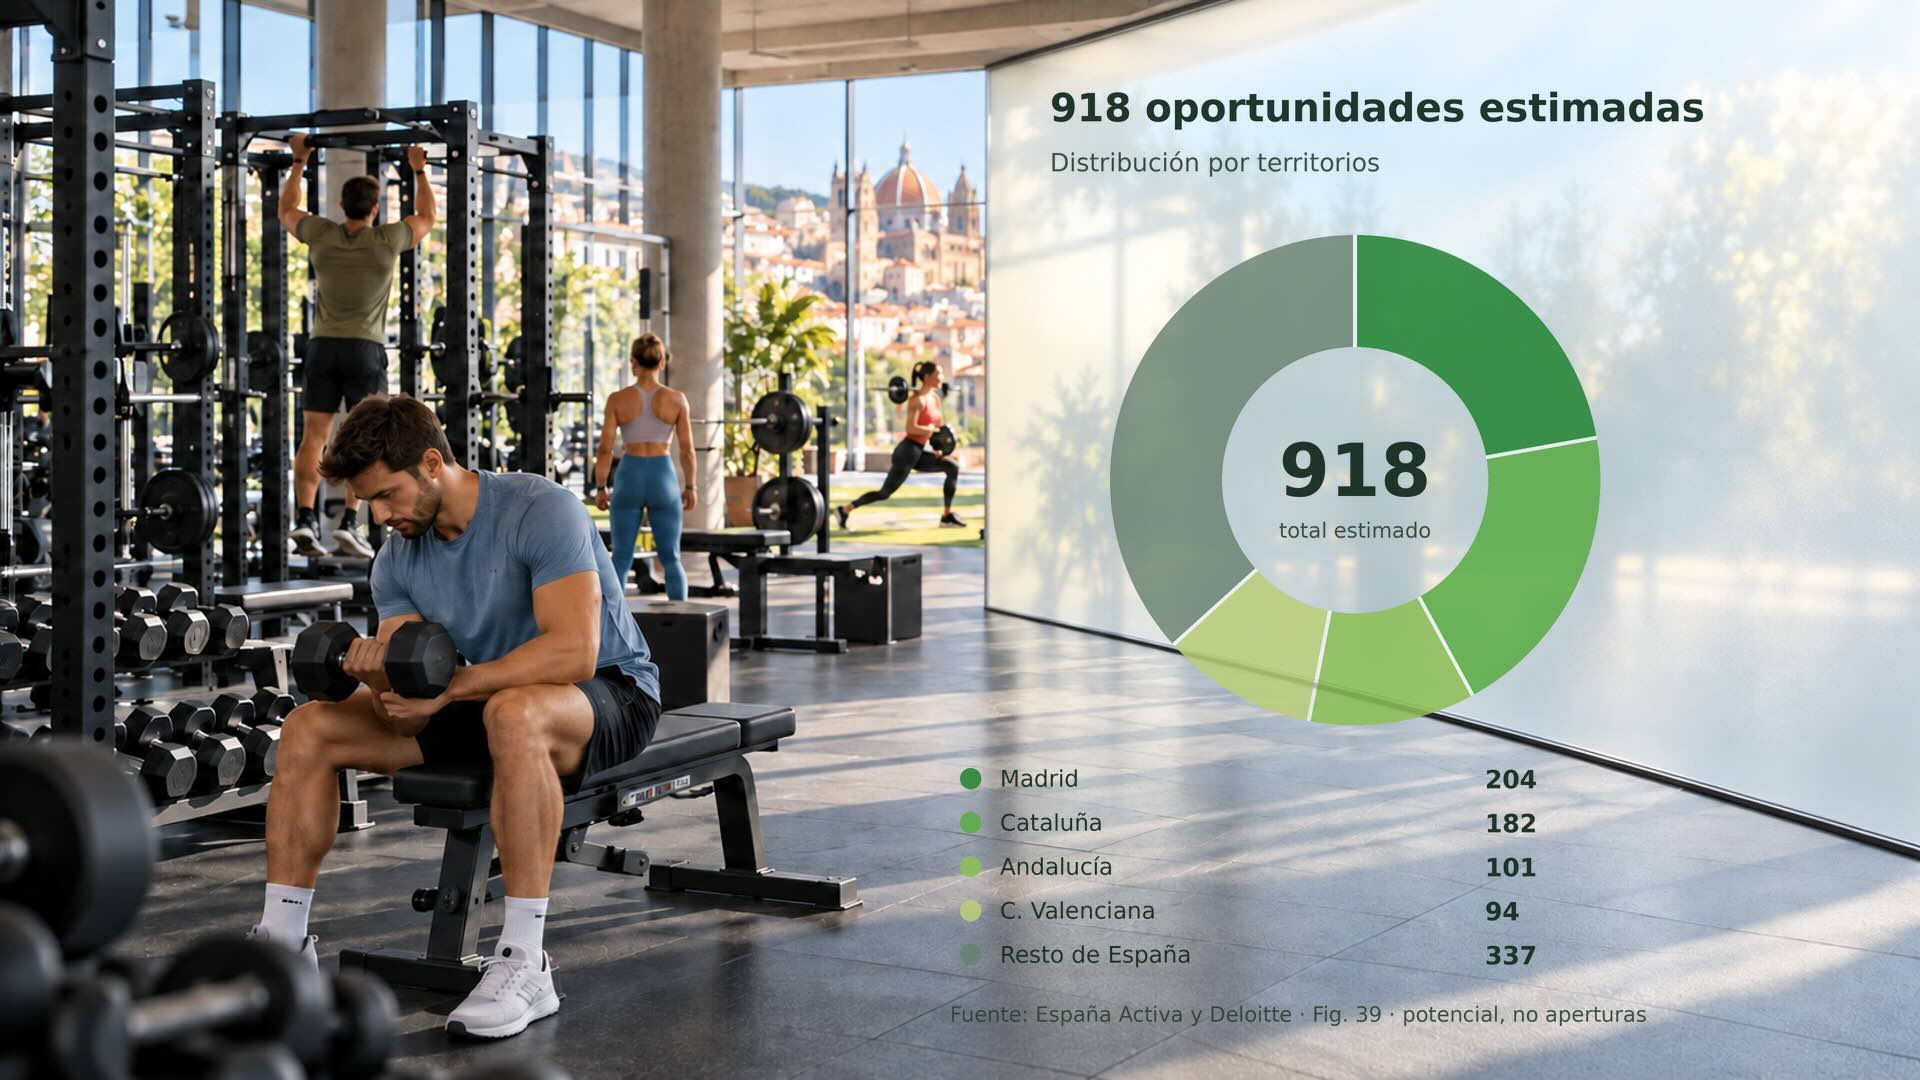

El informe completo del sector del fitness en España, impulsado por la Fundación España Activa, elaborado por Deloitte y apoyado por FNEID, ya está disponible. Su análisis sitúa en 918 centros el margen potencial de crecimiento del mercado, equivalente al 16 % de los 5.806 centros fitness contabilizados en 2025. También detalla las preferencias de los usuarios, el peso del entrenamiento de fuerza, el uso de tecnología y las expectativas de consolidación empresarial. Se trata de una estimación de capacidad de mercado, no de una previsión de aperturas para 2026.
Un mercado con margen de expansión
La publicación íntegra del I Informe Anual del Sector del Fitness en España: situación 2025 y perspectivas 2026 permite ampliar los resultados que se presentaron en abril. Según el estudio, el mercado dispone de margen para 918 nuevos centros fitness. Madrid, Cataluña, Andalucía y la Comunidad Valenciana reúnen el 63 % de ese potencial. La cifra describe oportunidades estimadas de implantación; no significa que ya existan proyectos anunciados ni que los 918 centros vayan a abrir en un plazo determinado.
Deloitte obtiene las oportunidades mediante un análisis geoespacial de los centros actuales y la población de su entorno, manteniendo constantes las condiciones del mercado. El estudio señala que el potencial podría cambiar si varían la población o la adopción del fitness. En términos relativos, el País Vasco presenta un ratio de oportunidades sobre centros existentes del 28 % y Murcia del 23 %. El propio informe advierte de que no todos los formatos son viables en zonas de menor densidad: los centros pequeños o flexibles pueden adaptarse mejor que las instalaciones grandes o muy especializadas.
Dimensión y estructura del sector
Los datos correspondientes a 2025 sitúan el valor del mercado en 3.235 millones de euros. El sector suma 8,35 millones de usuarios de centros fitness, más de 7 millones de abonados y 547 millones de accesos anuales, según los resultados comunicados por las entidades promotoras. Deloitte contabiliza 5.806 centros fitness dentro de un conjunto más amplio de 9.480 centros deportivos, que también incluye instalaciones municipales, espacios multideportivos y centros especializados. Estas categorías no deben confundirse al comparar cifras de establecimientos.
En cifras más precisas, el informe registra 8,351 millones de usuarios y 7,053 millones de abonados. La penetración de estos últimos alcanza el 16,5 % de la población mayor de 15 años. El ingreso medio mensual por abonado se sitúa en 38,2 euros; esta magnitud de ingresos no equivale necesariamente a la cuota mensual que paga cada socio, ya que los ingresos incluyen otros servicios de los centros. La facturación media estimada es de 557.000 euros por centro.
La oferta permanece fragmentada: las cadenas gestionan el 31 % de los centros fitness y los operadores individuales, el 69 %. Sin embargo, las cadenas concentran el 65 % de los usuarios y el 68 % de los abonados. Esta diferencia muestra el peso comercial de las redes organizadas, aunque el número de centros gestionados individualmente continúa siendo mayoritario. Madrid, Cataluña y Andalucía reúnen más de la mitad de los establecimientos fitness existentes.
La distribución económica también es desigual. Madrid lidera el mercado con 1.075 centros y 898 millones de euros de ingresos anuales; Cataluña suma 1.048 centros y 553 millones; Andalucía, 888 centros y 486 millones. Juntas aportan alrededor del 60 % de la facturación nacional. La Comunidad Valenciana aparece a continuación con 637 centros y 336 millones. Son cifras de 2025, no previsiones de aperturas.
La fuerza gana protagonismo en la práctica
Entre las personas encuestadas, el entrenamiento de fuerza es la modalidad más practicada: lo realiza el 66 %, por delante del cardio, que alcanza el 52 %. Los porcentajes reflejan modalidades que pueden coexistir en una misma rutina y, por tanto, no representan grupos excluyentes. Para los gimnasios, el dato ayuda a explicar la demanda de equipamiento y espacios de fuerza, sin restar relevancia a las actividades cardiovasculares y al resto de servicios.
El informe completo añade información sobre los criterios de elección del centro. La relación calidad-precio ocupa el primer lugar: los usuarios valoran el equilibrio entre la cuota y los servicios recibidos. La ubicación también figura entre sus prioridades. Son dos variables que afectan de forma directa tanto al posicionamiento de una nueva instalación como a la capacidad de un gimnasio existente para retener a sus socios.
Los datos sobre hábitos proceden de la encuesta Consumer Survey 2026 de EuropeActive, realizada en enero de 2026. Por ello, los porcentajes de modalidades y uso digital se refieren a las personas encuestadas y no deben extrapolarse sin más a todos los abonados españoles. El informe observa una presencia destacada de jóvenes en la práctica y un aumento de la actividad entre los mayores de 55 años.
Tecnología y entrenamiento en distintos espacios
El 57 % de los encuestados utiliza soluciones digitales relacionadas con el fitness y el 45 % emplea dispositivos wearables para realizar seguimiento de su actividad. Las cifras describen hábitos de las personas consultadas, no el porcentaje de gimnasios que ofrece estas herramientas. Su interés para la gestión está en conocer mejor cómo se relacionan los clientes con el entrenamiento y qué servicios digitales pueden encajar en su experiencia.
El centro deportivo mantiene un papel central, aunque comparte espacio con otras formas de actividad física. Alrededor de la mitad de quienes se ejercitan habitualmente combina varios entornos, principalmente instalaciones deportivas y espacios al aire libre. El entrenamiento en casa queda a mayor distancia. El informe apunta así a un usuario que adapta dónde entrena a sus circunstancias, sin abandonar necesariamente el gimnasio.
Más operaciones corporativas en el horizonte
Tras un 2025 de actividad sostenida en fusiones y adquisiciones, el 59 % de los operadores consultados espera un aumento de estas operaciones en 2026; solo el 6 % prevé una disminución. Se trata de expectativas declaradas por los participantes, no de operaciones cerradas. Deloitte identifica Madrid, Cataluña y la Comunidad Valenciana como focos principales de transacciones y vincula el interés inversor con la escala, la expansión geográfica y los ingresos recurrentes del negocio.
El optimismo alcanza otros indicadores: el 88 % de los operadores consultados prevé una evolución positiva del mercado en 2026; el 82 % espera que aumente el número de abonados y el 65 % anticipa una subida de precios. A partir de 2027, las respuestas se moderan: el 62 % mantiene una visión positiva. Ninguna de estas respuestas constituye una previsión estadística de resultados, sino la opinión de los operadores que participaron en la consulta de febrero y marzo de 2026.
Para la gestión diaria, el estudio sitúa la satisfacción de los usuarios como primera prioridad de los operadores, seguida de la mejora de la rentabilidad y la reducción de la rotación de clientes. Mantener la rentabilidad es también su mayor preocupación, en un contexto de costes de suministros, salarios y alquileres. Las cadenas prestan especial atención a las aperturas de competidores, mientras que los operadores individuales destacan la saturación y la pérdida de abonados. El informe identifica además la remodelación de instalaciones y la ampliación de zonas de fuerza entre las respuestas a la evolución de la demanda.
El capítulo de entrevistas aborda la posible integración del ejercicio supervisado con la prevención y la atención sanitaria. Es una visión de los expertos consultados, distinta de los resultados cuantitativos del mercado. En las conclusiones, el informe señala la orientación hacia la salud y el bienestar, la personalización y la tecnología como tendencias a seguir, junto con la necesidad de adaptar cada modelo de centro a la población a la que da servicio.
Conclusión
La publicación del informe completo permite leer conjuntamente el potencial estimado de 918 nuevas ubicaciones, la concentración territorial de oportunidades y las decisiones que ya preocupan a los operadores: mejorar la experiencia del socio, sostener la rentabilidad y controlar las bajas. La expansión del mercado dependerá de cómo se traduzcan esas oportunidades en proyectos viables y servicios ajustados a cada zona.
Descarga del Informe Anual del Fitness completo Informe anual del sector del fitness en España